Seguro habitacional · Financiamento imobiliário
Quitação do financiamento imobiliáriopor invalidez permanente ou morte.
O financiamento da casa própria costuma ter um seguro que quita o saldo devedor quando uma doença ou um acidente deixa o comprador permanentemente inválido. Atuo quando a seguradora ou o banco nega o pedido.
- Invalidez por doença
- Invalidez por acidente
- Morte do comprador
- Negativa da seguradora
Gabriel Otávio · OAB/DF 63.612 · Brasília, DF
Serviços
Em que posso ajudar
- 01
Pedido de quitação à seguradora
Orientação sobre o aviso de sinistro, os laudos e os documentos que a apólice exige.
- 02
Negativa por doença preexistente
Análise da recusa: a lei limita os casos em que a seguradora pode alegar doença anterior ao contrato.
- 03
Invalidez não reconhecida
Para quando a seguradora contesta o grau ou o caráter permanente da invalidez, apesar dos laudos médicos.
- 04
Morte do comprador
Pedido de quitação feito pela família depois do falecimento de quem financiou o imóvel.
- 05
Parcelas pagas depois da invalidez
Pedido de devolução do que foi pago ao banco depois do fato que dá direito à cobertura.
- 06
Demora na resposta
A seguradora tem prazo para dizer se cobre. Passado o prazo sem resposta, cabem medidas judiciais.
Na lei
Prazos que importam
- 30dias
para a seguradora dizer se cobre, depois de receber o pedido com os documentos.
Lei 15.040/2024, art. 86 - 30dias
para a seguradora pagar, uma vez reconhecida a cobertura.
Lei 15.040/2024, art. 87 - 1ano
para o segurado ir à Justiça, contado da ciência da recusa.
Lei 15.040/2024, art. 126, II
Advogado responsável
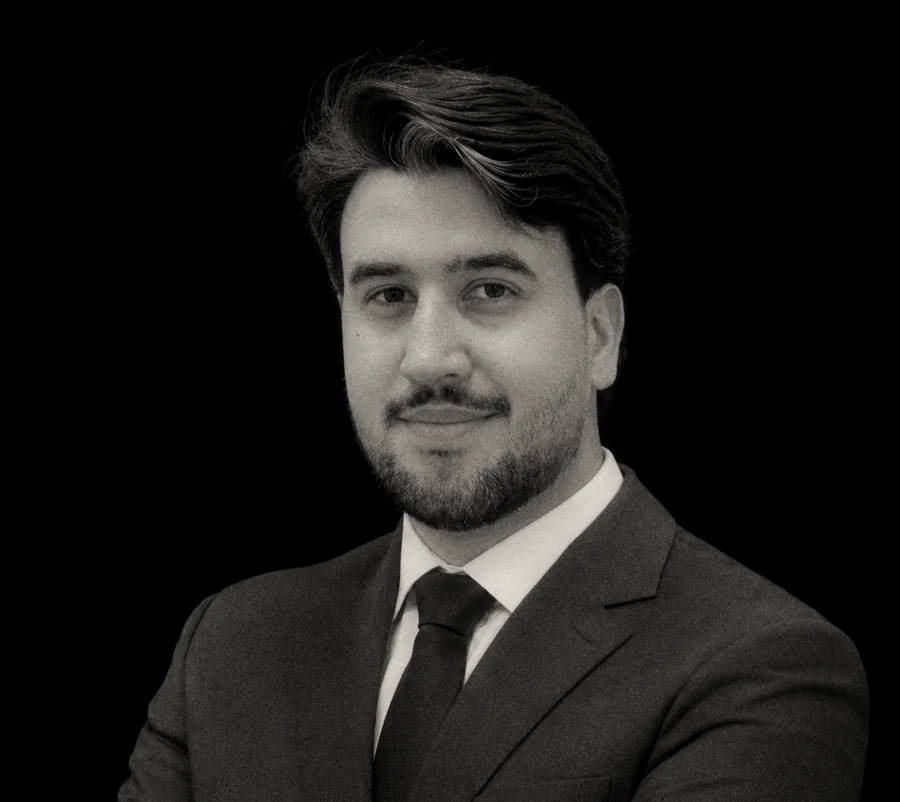
Gabriel Otávio
Advogado inscrito na OAB/DF sob o nº 63.612, formado pelo UniCEUB, com atuação em Direito Empresarial, Trabalhista e Civil. Durante a formação, passou pelo Superior Tribunal de Justiça e pelo Tribunal Regional Federal da 1ª Região.
Atua no contencioso cível e na análise de contratos, áreas em que se discute a recusa de cobertura de um seguro.
Acompanha pessoalmente cada caso, do primeiro contato ao fim do processo.
OAB/DF 63.612
Como funciona
Do primeiro contato ao pedido
Você relata o caso
Pelo WhatsApp: quando o imóvel foi financiado, o que aconteceu e o que a seguradora respondeu.
Recebe uma avaliação franca
Com base no contrato e na carta de recusa. Se não houver caso, você fica sabendo logo.
Separa os documentos
Contrato de financiamento, apólice, laudos médicos, carta de concessão do INSS e a negativa por escrito.
O pedido é apresentado
À seguradora ou à Justiça, conforme a situação. Você acompanha cada etapa.
Dúvidas
Perguntas frequentes
Ter uma doença grave quita o financiamento?
Não por si só. A cobertura do seguro habitacional é para morte e invalidez permanente. A doença dá direito à quitação quando leva a uma invalidez permanente, nos termos da apólice.
Todo financiamento imobiliário tem esse seguro?
Nos financiamentos do Sistema Financeiro da Habitação, a lei exige cobertura mínima para morte e invalidez permanente do comprador e para danos físicos ao imóvel (Lei 11.977/2009, art. 79). Em outros contratos, é preciso verificar se há seguro e o que ele cobre.
A seguradora negou dizendo que a doença já existia. E agora?
A Lei do Contrato de Seguro só admite essa alegação quando não há prazo de carência e o segurado, questionado de forma clara, omitiu voluntariamente a doença (Lei 15.040/2024, art. 119). Contratos anteriores à lei podem seguir regras diferentes; por isso a análise começa pelo contrato e pela carta de recusa.
Qual é o prazo para questionar a recusa?
É curto: um ano, contado do dia em que o segurado toma ciência da recusa expressa e motivada da seguradora (Lei 15.040/2024, art. 126, II). O melhor é procurar orientação assim que a negativa chegar.
A aposentadoria por invalidez do INSS garante a quitação?
É uma prova importante, mas não encerra a questão: a seguradora pode avaliar a invalidez pelos critérios da apólice.
Posso parar de pagar as parcelas enquanto espero?
Parar por conta própria expõe o imóvel à retomada pelo banco. A suspensão das parcelas pode ser pedida ao juiz no processo.
Financiei o imóvel com outra pessoa. A quitação é total?
Depende do contrato. Em geral, cada comprador é segurado na proporção da renda que declarou, e a quitação segue essa proporção.
Contato
Recebeu a negativa da seguradora?
Envie a carta de recusa e conte o que aconteceu. A análise começa pelo contrato.